Журнал практики
Карта ночных рисков: как честно оценить маршрут до того, как сработает полис
Разбираем, почему одна и та же дистанция днём и ночью даёт разную «нагрузку» на внимание и как это отражается в пакете доказательств, если инцидент всё же произошёл.
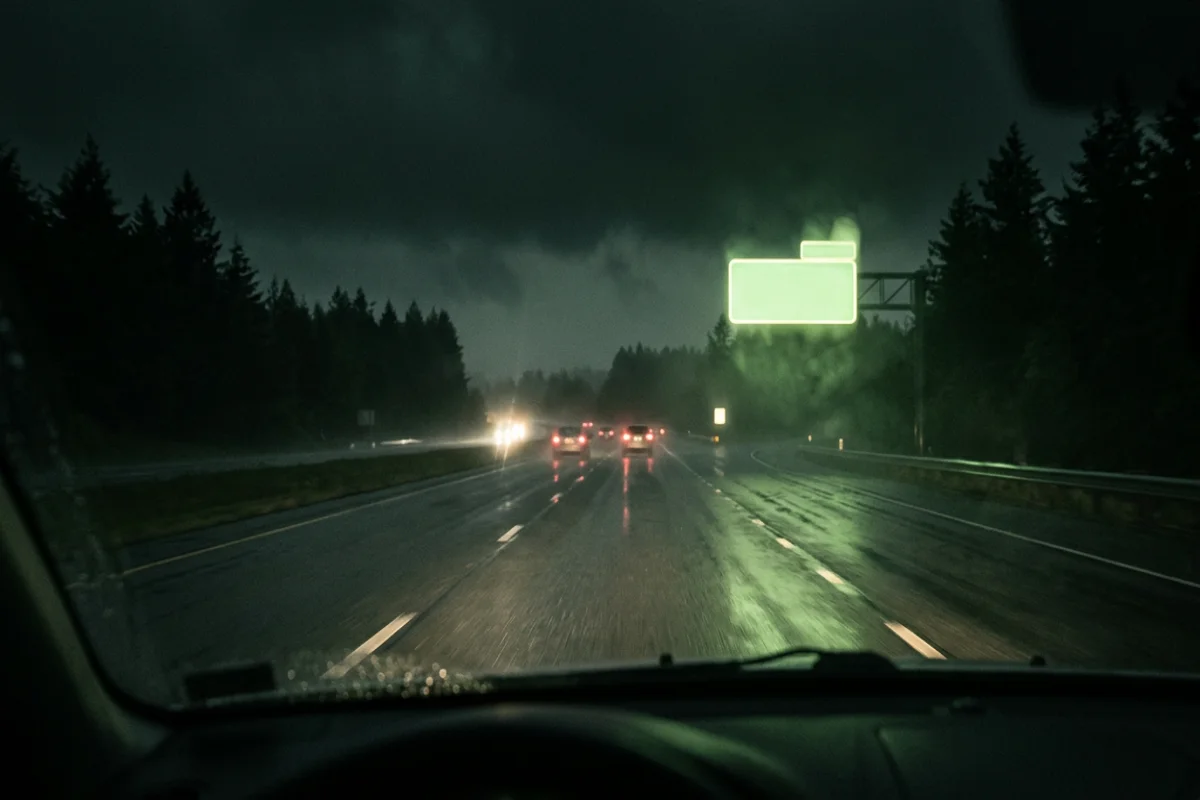
Ночная поездка по знакомому маршруту редко ощущается как «новый риск»: те же километры, те же повороты. Но для страховой истории и для вашей безопасности важно другое — как распределяется внимание, где пропадает контраст и когда вы вынуждены принимать решения на крошечных сигналах бокового зрения.
Почему «та же дистанция» не равна тем же условиям
Днём мозг опирается на цветовые подсказки, чёткие границы полос и предсказуемое поведение пешеходов. Ночью часть этих опор исчезает: ослепление фарами, редкие участки без разметки, усталость после рабочего дня. Это не «вина маршрута», но это меняет то, как выглядит аккуратное вождение — и как потом описывается ситуация в документах.
- Дольше реакция на внезапное появление препятствия — фиксируйте скорость и погоду честно, без «примерно».
- Контраст падает — фотографии с места должны показывать источники света и ограниченную видимость, если это было существенно.
- Поведение других участников менее предсказуемо — в показаниях лучше описывать действия, а не додумывать мотивы.
Мини-карта перед выездом: пять пунктов
Запишите коротко (в заметке телефона) план: время старта, ожидаемая усталость, участки с ремонтом или плотным светом фонарей, запасной маршрут. Это не юридический документ, но помогает не путаться в датах и обстоятельствах, если позже понадобится восстановить хронологию.
- Погода и температура — влияют на тормозной путь и на качество сцепления.
- Освещение дороги — полное, частичное, только фары (ближний/дальний там, где это уместно).
- Пассажиры и груз — отвлекают и меняют разгрузку осей; это фактор для описания обстановки.
- Техническое состояние — стекло, дворники, корректировка фар после загрузки багажника.
- Точки остановки — где вы могли бы безопасно остановиться при ухудшении самочувствия.
Если инцидент всё же произошёл
Сохраняйте нейтральность формулировок: время, координаты или ориентиры, направление движения, дорожная разметка и знаки, которые вы помните, повреждения и контакты свидетелей. Не соглашайтесь «на словах» с версией, которая вам не ясна — лучше зафиксировать «требуется уточнение», чем потом спорить с собственной записью.
Полис и регламент страховщика подскажут сроки и каналы подачи — этот текст не подменяет их. Наша цель — чтобы ваш пакет доказательств отражал реальные условия ночной среды, а не идеализированный дневной сценарий.